Pierre Winkel, Agent Général AXA PREVOYANCE & PATRIMOINE
Préparez votre retraite sereinement avec le PER AXA
Se constituer un complément de revenu à la retraite, à son rythme, accompagné d’un expert dédié à votre service.
Un contrat Plan Epargne Retraite multirécompensé fort de 47 ans d’expérience.
La question n’est plus de savoir si les retraites vont baisser. Mais de combien.
Le système de retraite français est sous pression. Réforme après réforme, les taux de remplacement diminuent : un salarié cadre peut perdre jusqu’à 50 % de ses revenus au passage à la retraite. Un indépendant, encore davantage.
Attendre n’est pas une stratégie. Agir tôt, avec le bon contrat et le bon conseiller, fait toute la différence.
%
Un cadre peut perdre jusqu’à 50 % de revenus à la retraite.
Le PER AXA AGIPI a été conçu précisément pour ça : constituer un complément de revenus sur-mesure, tout en bénéficiant d’avantages fiscaux dès aujourd’hui.
Pourquoi le PER AXA AGIPI ?
Vous déduisez vos versements de votre revenu imposable
Chaque versement sur votre PER peut réduire votre impôt.
Selon votre tranche marginale, l’économie peut être significative.
C’est un levier fiscal simple et efficace.
Nous optimisons cela ensemble selon votre situation.
Votre épargne reste accessible en cas d’imprévu
Votre épargne n’est pas figée.
La loi prévoit des cas de déblocage anticipé.
Vous investissez avec un cadre sécurisé.
Et avec la souplesse nécessaire en cas d’aléas.
Vous choisissez comment récupérer votre épargne
À l’échéance, vous gardez la maîtrise.
Sortie en capital, en rente, ou un mix des deux.
Nous adaptons la stratégie à vos besoins futurs.
Toujours en tenant compte de votre fiscalité.
Le PER AXA Agipi en 6 points
Déductibilité fiscale
Réduisez votre impôt sur le revenu dès la première année. Vos versements sont déductibles jusqu’à 45 % selon votre tranche marginale d’imposition.
Accessible en cas de coup dur
6 situations permettent un déblocage anticipé : achat résidence principale, chômage, invalidité, décès du conjoint, surendettement, liquidation judiciaire.
Gestion adaptée à votre profil
5 profils disponibles : Sécuritaire, Prudent, Équilibré, Dynamique, Offensif. La gestion pilotée réduit automatiquement le risque à l’approche de la retraite.
Épargne responsable (ISR)
Investissez jusqu’à 100 % sur des fonds labellisés ISR et Relance. Votre épargne contribue à une économie durable.
Garantie plancher (hors gestion libre)
En cas de décès, vos bénéficiaires sont protégés contre les moins-values — le capital versé ne peut pas être inférieure au total de vos versements nets.
Fonds Eurocroissance garanti
Capital garanti à 100 % à l’échéance sur le Fonds AGIPI Euro Croissance. Une alternative aux fonds euros, plus performante sur le long terme.
Vous n’êtes pas seul à vous poser des questions !
Mon argent est-il bloqué jusqu’à la retraite ?
Non, pas entièrement. Six situations permettent de récupérer votre épargne avant l’échéance : achat de la résidence principale, chômage, invalidité, décès du conjoint, surendettement, liquidation judiciaire. Hormis ces cas, l’épargne est effectivement indisponible — ce qui est aussi ce qui permet la déductibilité fiscale à l’entrée.
Je suis indépendant (TNS). Est-ce adapté à ma situation ?
Oui, et particulièrement avantageux. Les TNS bénéficient d’une enveloppe Madelin majorée (jusqu’à 10 % du bénéfice imposable + 15 % de la fraction entre 1 et 8 PASS), de garanties complémentaires optionnelles (exonération de versements en cas d’incapacité, garantie de bonne fin), et d’une garantie exonération pendant le congé maternité.
Puis-je transférer mes anciens contrats ?
Oui. Le FAR PER accepte le transfert de PERP, Madelin, PERCO, Article 83 et tous autres PER. Les frais de transfert entrant sont nuls. Des frais de transfert sortant peuvent être appliqués par l’assureur si vous demandez le transfert avant 5 ans d’ancienneté.
Que se passe-t-il en cas de décès ?
Vos bénéficiaires désignés reçoivent le capital ou une rente viagère, dans des conditions fiscales favorables : jusqu’à 152 500 € exonérés par bénéficiaire si le décès intervient avant 70 ans (article 990 I du CGI). Au-delà de 70 ans, les droits de succession ordinaires s’appliquent à partir de 30 500 €. (article 757 B du CGI).
Le PER AXA AGIPI, un contrat reconnu par les professionnels du secteur
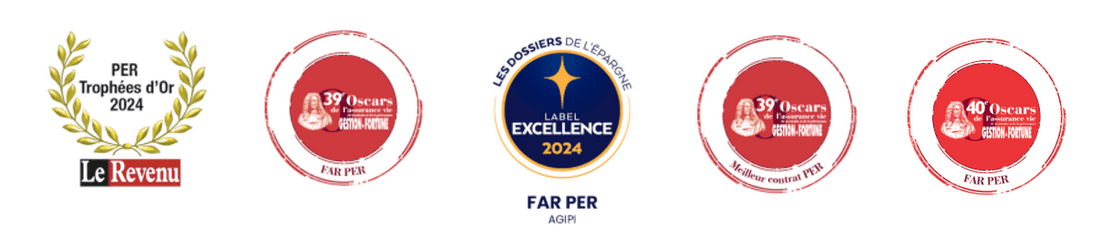
Trophée d’Or du meilleur contrat PER individuel proposé par une association 2024
Oscar du meilleur contrat PER individuel proposé par une association 2024
Label d’Excellence Catégorie PER individuel 2024
Oscar du meilleur contrat PER 2024
Oscar du meilleur contrat PER individuel 2025

Pierre Winkel, Agent Général Axa Prévoyance et Patrimoine
Un expert à vos côtés, pas juste un contrat !
Notre accompagnement
Mon rôle est d’aider mes clients à se projeter concrètement. À partir de leur situation personnelle et professionnelle, j’analyse les droits acquis, les revenus futurs probables et les écarts à anticiper. L’objectif n’est pas de prédire l’avenir, mais de redonner de la visibilité et du contrôle dans un système devenu incertain.
Cette approche repose sur une expérience de plus de quinze ans dans les métiers de la banque privée, de la protection financière et de la gestion patrimoniale. Elle me permet d’intégrer la retraite dans une réflexion globale, tenant compte de la fiscalité, de l’épargne, du patrimoine et des projets de vie.
Tout comprendre sur le Plan Epargne Retraite
Consultez la brochure
Accédez à la brochure complète pour la consulter quand vous le souhaitez